Domain kaufimmobilien.de kaufen?
Wir ziehen mit dem Projekt
kaufimmobilien.de um.
Sind Sie am Kauf der Domain
kaufimmobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufimmobilien.de kaufen?
Was könnte passieren, wenn ich 5000 auf die Bank einzahle?
Wenn Sie 5000 auf die Bank einzahlen, wird das Geld Ihrem Bankkonto gutgeschrieben. Sie können es dann für verschiedene Zwecke verwenden, wie z.B. für den Kauf von Waren oder Dienstleistungen, für Überweisungen oder für den Aufbau von Ersparnissen. Die Bank wird Ihnen möglicherweise auch Zinsen auf Ihr Guthaben zahlen, abhängig von den Konditionen Ihres Kontos. **
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **

Ähnliche Suchbegriffe für Tojo-Bank-5000
Top-Angebote
Produkte zum Begriff Tojo-Bank-5000:
-
Burga Player - MagSafe Power Bank 5000 mAh Gold - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.63,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **


Welche Sicherheiten benötigt man bei einer Bank, um einen Kredit in Höhe von 5000 zu erhalten?
Die erforderlichen Sicherheiten für einen Kredit in Höhe von 5000 Euro können je nach Bank unterschiedlich sein. In der Regel verlangen Banken jedoch Sicherheiten wie Einkommensnachweise, eine positive Bonitätsprüfung und gegebenenfalls weitere Vermögenswerte wie Immobilien oder Fahrzeuge. Es ist ratsam, sich direkt bei der Bank nach den genauen Anforderungen zu erkundigen. **
Was für Unterlagen braucht die Bank beim Hauskauf?
Was für Unterlagen braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel eine Kopie des Kaufvertrags, um den genauen Kaufpreis und die Bedingungen zu kennen. Außerdem werden oft Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen verlangt, um die Kreditwürdigkeit des Käufers zu prüfen. Auch eine Selbstauskunft über bestehende Verbindlichkeiten und Vermögenswerte kann erforderlich sein. Darüber hinaus werden oft Unterlagen über die Immobilie selbst benötigt, wie z.B. Gutachten, Grundbuchauszüge oder Baupläne. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig bereitzustellen. **
Top-Angebote
Produkte zum Begriff Tojo-Bank-5000:
-
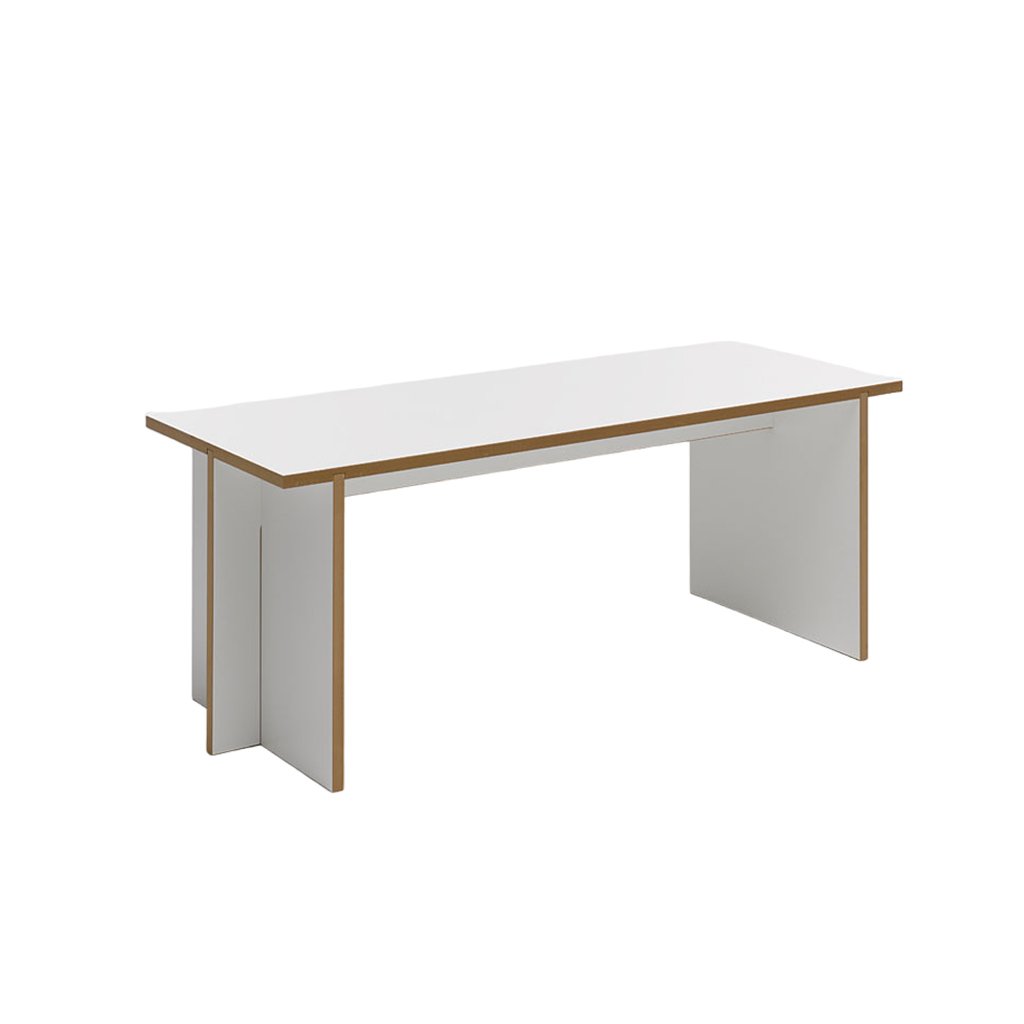
Tojo Bank 5000Die Tojo Bank ist gehört zur Tojo Tischgruppe. Die einfach gehaltene Sitzbank zum Zusammenstecken kann mit dem Tojo Tisch und dem Tojo Hocker zu einer minimalistischen, praktischen Sitzgruppe für Esszimmer und Konferenzbereiche kombiniert werden. Die Tojo Bank besteht lediglich aus 4 Einzelteilen, die ohne Werkzeug zusammengesetzt werden. Die Komponenten bestehen aus MDF, das mit weißem Melaminharz beschichtet wird. Dank der einfachen Steckkonstruktion und der Beschichtung ist die Tojo Bank besonders stabil und strapazierfähig. Bei Bedarf kann die Sitzbank ganz einfach auseinander genommen und in einem Karton von der Größe der Sitzfläche verstaut werden. Damit ist die Tojo Bank nicht nur als dauerhaftes Sitzmöbel, sondern auch als praktische Ergänzung in kleinen Wohnungen oder für den Veranstaltungsbereich geeignet. Die Tojo Bank lässt sich platzsparend unter den Tisch schieben und ist d...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burga Player - MagSafe Power Bank 5000 mAh Gold - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.63,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was könnte passieren, wenn ich 5000 auf die Bank einzahle?
Wenn Sie 5000 auf die Bank einzahlen, wird das Geld Ihrem Bankkonto gutgeschrieben. Sie können es dann für verschiedene Zwecke verwenden, wie z.B. für den Kauf von Waren oder Dienstleistungen, für Überweisungen oder für den Aufbau von Ersparnissen. Die Bank wird Ihnen möglicherweise auch Zinsen auf Ihr Guthaben zahlen, abhängig von den Konditionen Ihres Kontos. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
Ähnliche Suchbegriffe für Tojo-Bank-5000
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burga Prophecy - MagSafe Power Bank 5000 mAh Gold - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.72,11 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Burga Cherrybomb - MagSafe Power Bank 5000 mAh Gunmetal - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.72,11 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Welche Sicherheiten benötigt man bei einer Bank, um einen Kredit in Höhe von 5000 zu erhalten?
Die erforderlichen Sicherheiten für einen Kredit in Höhe von 5000 Euro können je nach Bank unterschiedlich sein. In der Regel verlangen Banken jedoch Sicherheiten wie Einkommensnachweise, eine positive Bonitätsprüfung und gegebenenfalls weitere Vermögenswerte wie Immobilien oder Fahrzeuge. Es ist ratsam, sich direkt bei der Bank nach den genauen Anforderungen zu erkundigen. **
-
Was für Unterlagen braucht die Bank beim Hauskauf?
Was für Unterlagen braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel eine Kopie des Kaufvertrags, um den genauen Kaufpreis und die Bedingungen zu kennen. Außerdem werden oft Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen verlangt, um die Kreditwürdigkeit des Käufers zu prüfen. Auch eine Selbstauskunft über bestehende Verbindlichkeiten und Vermögenswerte kann erforderlich sein. Darüber hinaus werden oft Unterlagen über die Immobilie selbst benötigt, wie z.B. Gutachten, Grundbuchauszüge oder Baupläne. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig bereitzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.